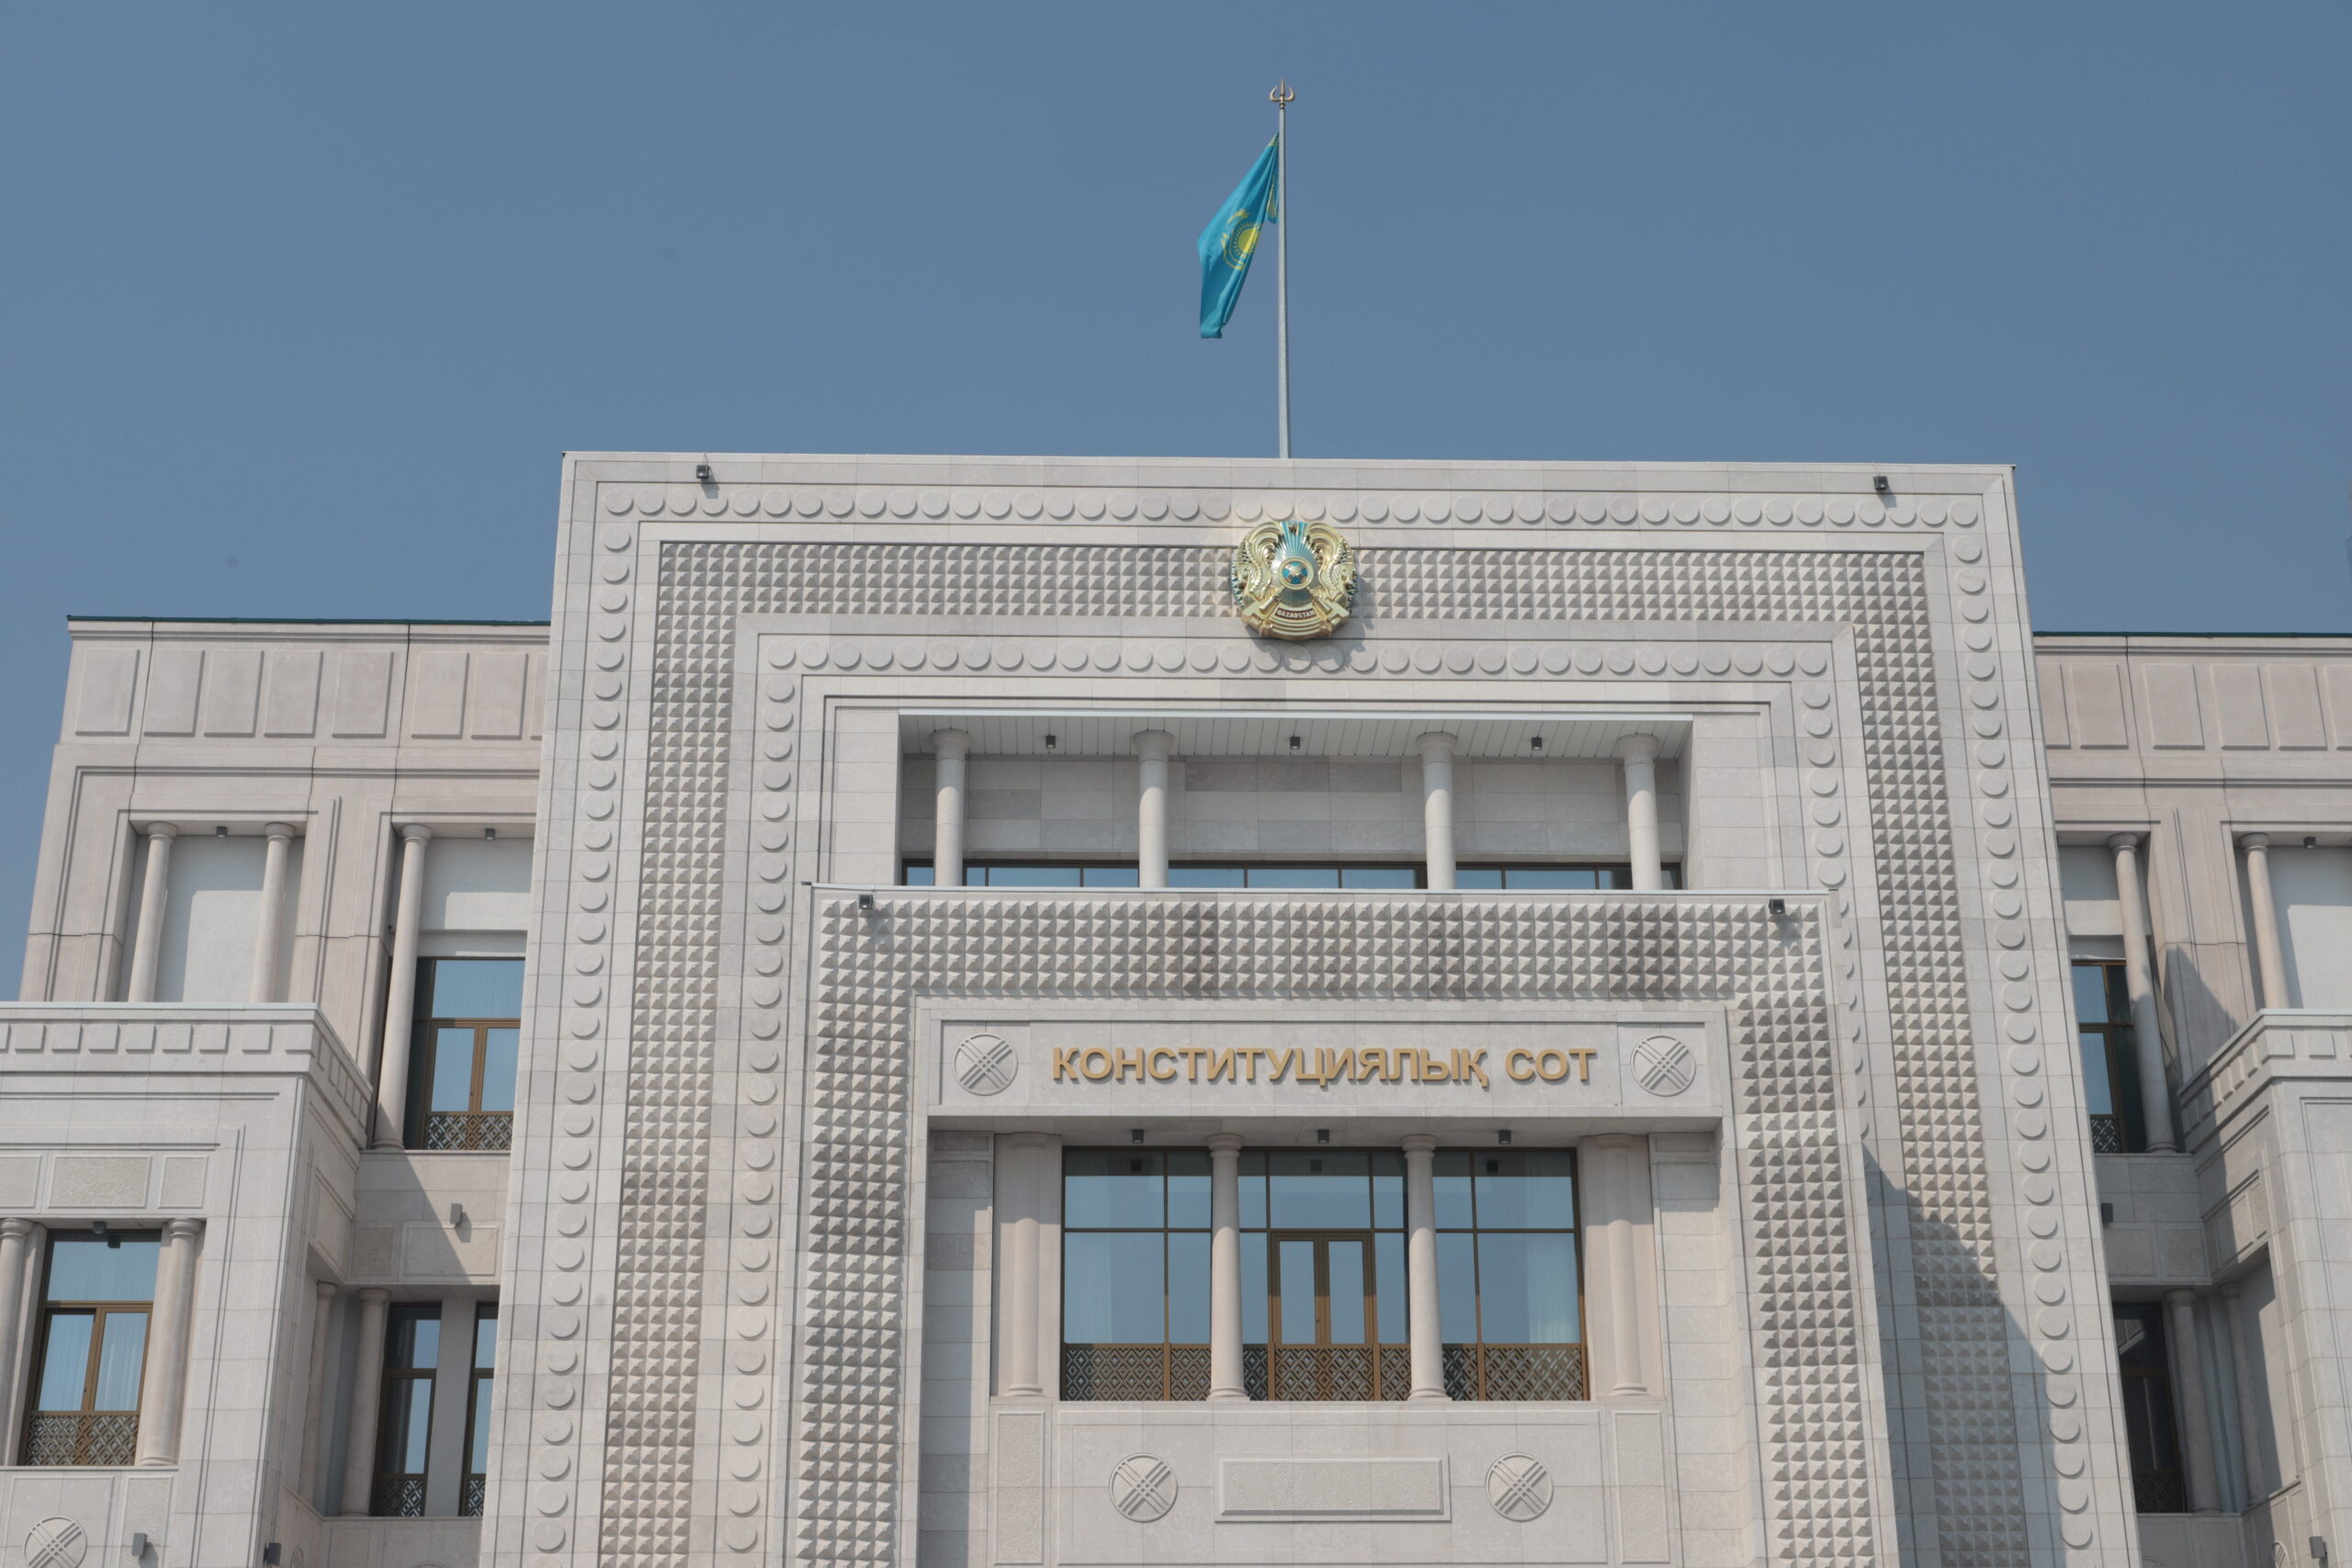
Конституционный Суд разъяснил значение срока обращения при оценке допустимости жалобы
Конституционный Суд Республики Казахстан рассмотрел обращение о проверке на соответствие Конституции пункта 3 статьи 29 Налогового кодекса Республики Казахстан и пункта 8 Правил ведения базы данных о лицах, получивших и расходовавших деньги и (или) иное имущество, предоставленные иностранными государствами, международными и иностранными организациями, иностранцами и лицами без гражданства, а также включения и исключения таких лиц из базы данных.
Поводом для обращения стало размещение в открытом доступе персональных данных заявителя в соответствующем реестре после представления им отчетности о получении денежных средств в рамках контрактов с международными организациями.
Заявитель полагал, что оспариваемые нормы допускают публикацию его персональных данных без согласия и не предусматривают эффективного механизма исключения сведений из реестра. Ранее он обращался в суды с требованиями о признании Правил незаконными и исключении сведений о ней из реестра. Судебные акты по результатам рассмотрения споров были оставлены без изменения.
Конституционный Суд отметил, что пункт 3 статьи 29 Налогового кодекса не регулирует порядок ведения базы данных, включения в нее лиц и исключения из нее, а определяет только уполномоченный орган, устанавливающий соответствующий порядок и обеспечивающий публикацию реестра.
При оценке допустимости обращения Суд установил, что пункт 8 Правил был применен судом первой инстанции 11 декабря 2023 года. К моменту обращения в Конституционный Суд предусмотренный Конституционным законом срок уже истек. Определение специализированного межрайонного административного суда от 16 апреля 2025 года не повлекло возникновения нового срока, поскольку оспариваемое положение Правил в рамках этого дела непосредственно не применялось, а упоминалось в связи с ранее принятым судебным решением.
Таким образом, в связи с несоблюдением установленных законом условий допустимости обращение не было принято к конституционному производству.